¿Cómo saber si soy ley 73 o 97?
En México, miles de adultos mayores están por jubilarse sin saber con certeza si pertenecen a la Ley 73 o a la Ley 97 del IMSS, un detalle que puede cambiar por completo el monto y la forma en que recibirán su pensión. Esta diferencia depende únicamente de cuándo comenzaste a cotizar ante el Instituto Mexicano del Seguro Social, pero sus efectos son enormes: define si tu pensión será pagada directamente por el IMSS o si provendrá del ahorro acumulado en tu AFORE.
En esta guía 6 secciones
Para este 2026, el escenario ha cambiado ligeramente para la Ley 97, pues el requisito de semanas cotizadas ha aumentado a 875 semanas como parte de la reforma progresiva. Con el paso de los años, muchos trabajadores han cambiado de empleo, interrumpido cotizaciones o incluso olvidado la fecha exacta de su primera alta, lo que genera confusión. Por eso, en este artículo te explicamos de manera clara y actualizada cómo saber a qué ley perteneces, los nuevos requisitos de 2026 y cómo verificar tu información.
✅ Información actualizada 2026: Este artículo ha sido revisado por nuestro equipo editorial para reflejar los precios, requisitos y vigencias del año en curso.
La regla más simple: ¿qué determina tu régimen?
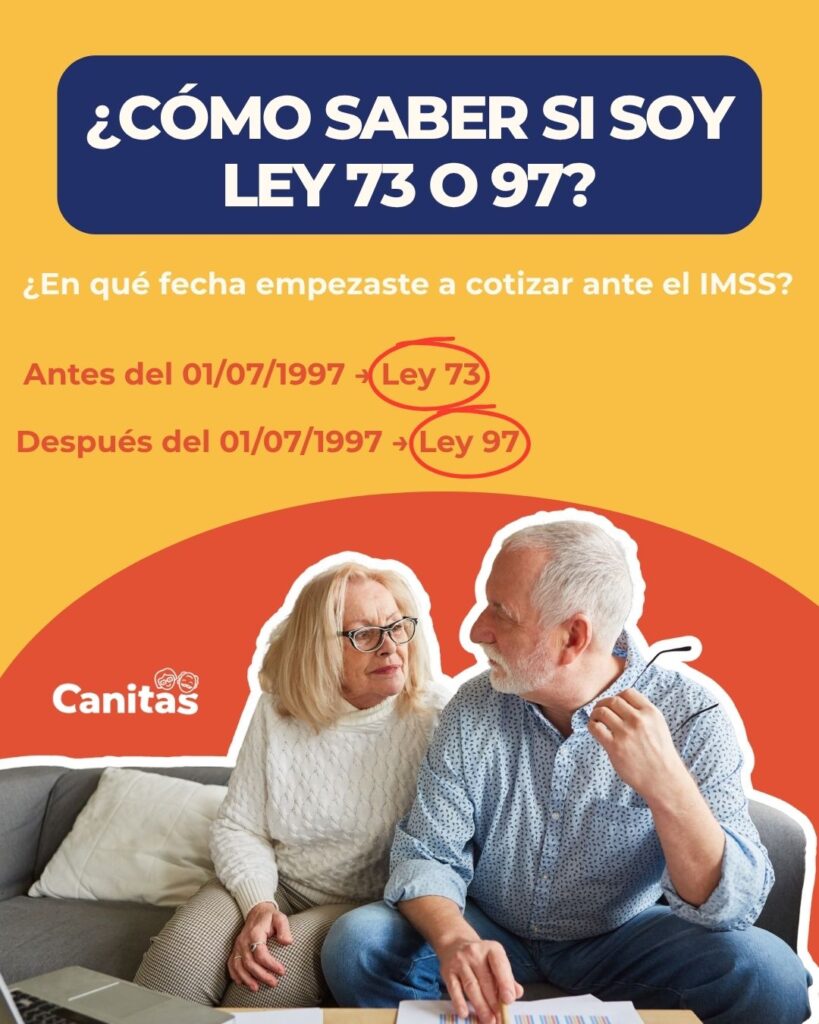
| Régimen | ¿Cuándo empezaste a cotizar en el IMSS? | Tipo de pensión |
|---|---|---|
| Ley 73 | Antes del 1 de julio de 1997 | El IMSS te paga directamente (Vitalicia). |
| Ley 97 | A partir del 1 de julio de 1997 | Tu pensión depende del saldo de tu AFORE. |
La fecha clave es la fecha de tu primer alta ante el IMSS (la primera vez que apareces registrado). No debes confundirla con la fecha de tu primer trabajo informal o con cambios posteriores en tu empleo.
¿Por qué importa saber a qué ley perteneces?
Saber si eres Ley 73 o Ley 97 define:
- Cuántas semanas necesitas para pensionarte (500 vs 875 en 2026).
- Cómo se calcula tu pensión (con base en salario promedio pagado por IMSS en Ley 73; en saldo AFORE y alternativas en Ley 97).
- Qué trámites y opciones tienes para aumentar la pensión (Modalidad 40, aportaciones voluntarias, renta vitalicia, retiro programado).
¿Cómo saber si soy Ley 73 o Ley 97? Paso a paso
Aquí tienes varias formas, ve probando la que te sea más cómoda:
Opción 1: Revisar tu estado de cuenta de la AFORE
- Pide tu estado de cuenta AFORE (por correo, en app o en sucursal).
- Busca el apartado que diga “Fecha de inicio de cotización” o “Fecha de incorporación al SAR”.
- Interpreta la fecha:
- Si es antes del 1 de julio de 1997 → Ley 73.
- Si es después del 1 de julio de 1997 → Ley 97.
📞 Si no sabes con qué AFORE estás, llama a SARTEL (55 1328 5000) o entra a www.gob.mx/consar.
Opción 2: Consultar tus semanas cotizadas en el portal del IMSS
Esta es la forma más segura porque obtienes el documento oficial.
- Entra a la plataforma de servicios digitales del IMSS.
- Busca el trámite de Consulta de semanas cotizadas.
- Ingresa tu CURP, NSS (Número de Seguro Social) y un correo electrónico.
- Recibirás tu reporte de semanas cotizadas en PDF.
- En ese documento aparece tu fecha de alta ante el IMSS:
- Antes del 01/07/1997 → Ley 73.
- Después del 01/07/1997 → Ley 97.
Si necesitas ayuda detallada con este proceso, revisa nuestra guía sobre cómo cotizar y consultar tus semanas en el IMSS.
Consejo: guarda este documento. Lo necesitarás cuando tramites tu pensión o si quieres revisar tu historial.
Opción 3: Acudir directamente al IMSS o tu AFORE
Si prefieres atención presencial:
- Acude a tu Unidad de Medicina Familiar (UMF) o a una Subdelegación del IMSS.
- Lleva:
- INE o pasaporte vigente.
- CURP impresa.
- NSS (Número de Seguridad Social).
- Solicita tu Reporte de Semanas Cotizadas o pregunta directamente “¿A qué ley pertenezco?”.
También puedes hacerlo en tu AFORE; ellos pueden revisar tu fecha de alta y confirmarte tu régimen.
¿Qué pasa si trabajé antes y después de 1997?
Lo que importa es tu primer registro en el IMSS.
- Si trabajaste en ambos periodos, lo que cuenta es la primera vez que te dieron de alta en el IMSS.
- Si fue antes de 1997, eres Ley 73 aunque después hayas tenido lapsos sin cotizar o cambios de empleo.
Por ejemplo:
María trabajó por primera vez en 1994 (IMSS la dio de alta). Luego dejó de trabajar y volvió en 2010. Aunque hoy siga cotizando, sigue siendo Ley 73 y tiene derecho a los beneficios de ese régimen antiguo.
Diferencias entre la Ley 73 y la Ley 97 (Actualizado 2026)
Cada ley tiene reglas distintas para pensionarte. Conocerlas te permitirá calcular cuánto podrías recibir y qué opciones tienes para aumentar tu monto.
| Característica | Ley 73 (antes de 1997) | Ley 97 (a partir de 1997) |
|---|---|---|
| Quién paga la pensión | El Gobierno Federal (vía IMSS) | Tu AFORE o Aseguradora |
| Semanas mínimas (2026) | 500 semanas (aprox. 10 años) | 875 semanas (sube 25 cada año hasta llegar a 1,000 en 2031) |
| Edad para pensionarte | 60 años (Cesantía) o 65 (Vejez) | 60 años (Cesantía) o 65 (Vejez) |
| Cálculo de pensión | Promedio del salario de los últimos 5 años | Saldo acumulado en tu cuenta AFORE |
| Monto estimado | Generalmente más alto y estable | Variable: depende de tu ahorro y rendimientos |
| Opciones de mejora | Modalidad 40 (cotizar voluntariamente) | Aportaciones voluntarias a la AFORE |
| Ventaja principal | Pensión vitalicia y aguinaldo | Tú eres dueño de tu saldo acumulado |
¿Cómo mejorar tu pensión según tu régimen?
Tanto si eres Ley 73 como Ley 97, existen estrategias legales para aumentar tu pensión antes de retirarte.
Si eres Ley 73:
Tu mejor aliada es la planificación de los últimos 5 años laborales. Puedes entrar a la Modalidad 40 (Continuación Voluntaria). Esta opción te permite seguir cotizando al IMSS por tu cuenta con un salario superior para aumentar el promedio de tus últimos 5 años. Si quieres entender a fondo cuánto cuesta y cómo funciona, lee nuestra guía sobre la Continuación Voluntaria IMSS (Modalidad 40).
Si eres Ley 97:
Tu pensión depende 100% de cuánto dinero juntes. Realiza aportaciones voluntarias en tu AFORE lo antes posible. Revisa los rendimientos que te ofrece tu administradora (puedes cambiarte a otra con mejor rendimiento neto). También es vital que revises en qué SIEFORE generacional estás, ya que esto determina el riesgo y rendimiento de tu inversión.
Preguntas frecuentes sobre Ley 73 y Ley 97
¿Qué ley me conviene más, la 73 o la 97?
Depende de tu historial, pero generalmente:
- Ley 73: Suele convenir más si tienes un buen número de semanas y puedes mejorar tu salario promedio en los últimos 5 años, ya que garantiza una pensión vitalicia.
- Ley 97: Es la única opción para nuevas generaciones. Conviene si has hecho aportaciones constantes y fuertes a tu AFORE.
¿Puedo cambiarme de Ley 97 a Ley 73?
No es una elección libre. El régimen está definido por la fecha de tu primer alta ante el IMSS de manera irrevocable. Lo que sí puedes hacer es usar estrategias como el cálculo de pensión anticipado para saber qué te espera.
¿Cuántas semanas necesito para pensionarme en 2026?
- Ley 73: Se mantienen fijas en 500 semanas.
- Ley 97: Para este año 2026, el requisito ha subido a 875 semanas cotizadas. Recuerda que seguirá subiendo 25 semanas cada año hasta topar en 1,000 semanas para el año 2031.
¿Qué pasa si no tengo AFORE?
- Si tu régimen es Ley 73, el IMSS pagará tu pensión, pero la AFORE administra los recursos de Retiro 97 y Vivienda que se te pueden devolver en efectivo.
- Si eres Ley 97, es obligatorio tener una AFORE, ya que de ahí saldrá tu dinero mes con mes. Si no tienes una, el gobierno asignará tus recursos a una genérica, generalmente con menores rendimientos.
¿Cómo saber con qué AFORE estoy?
Es muy común perder el rastro. Llama a SARTEL al 55 1328 5000 con tu CURP en mano. Ahí te dirán con cuál administradora estás registrado actualmente para que puedas retomar el control de tu cuenta.
Saber si eres Ley 73 o Ley 97 del IMSS te permitirá planear tu retiro con claridad. La clave está en no dejar pasar más tiempo: consulta hoy mismo tus semanas cotizadas y, si estás a tiempo, diseña una estrategia para maximizar tu pensión.


2 comentarios en “¿Cómo saber si soy ley 73 o 97?”
DAM CADENA dice:
2026-08-29 18:40:18
BUENAS TARDES. EN EL INFONAVIT TENGO UNA APORTACION DEL AÑO 1988, ESA APORTACION NO APARECE EN MIS APORTACIONES IMSS, MI SUGUIENTE APORTACION ES EN 1998, DESEO SABER SI POR ESA APORTACION DE 1988 SOY LEY 73 AUNQUE NO APAREZCA EN MIS SEMANAS COTIZADAS IMSS.
2026-08-29 19:23:17
Gracias por escribirnos. Lo primero: te quitamos del comentario tu número de seguridad social, porque esta página es pública. Lo que decide si eres Ley 73 es haber cotizado ante el IMSS antes del 1 de julio de 1997. La aportación al Infonavit no lo define por sí sola, pero sí sirve de prueba: el IMSS acepta sus estados de cuenta para aclarar semanas que no aparecen. Pide la Constancia de Aclaración de Semanas Cotizadas, en línea o en tu subdelegación. Si te reconocen 1988, quedas en Ley 73. Aquí andamos para ayudarte. ¡Saludos!